


| 출처 | 출처_오너스 경영연구소 blog | ||
|---|---|---|---|
| 뉴스내용 | |||
안녕하세요. 오너스 경영연구소 입니다.
많이들 회사에서 자신의 명의로 된 차를 운행하여 업무를 보신 경우가 많으실 겁니다.
이러한 업무와 관련하여 발생하는
유류대 및 주차비, 통행료 등을 급여로 지급 받는 경우엔
비과세 근로소득으로 해당 될 수 있는데요.
어떠한 조건들을 만족하여야 하는 지에 대해 한번 알아보겠습니다.
" 자가운전보조금 이란? "
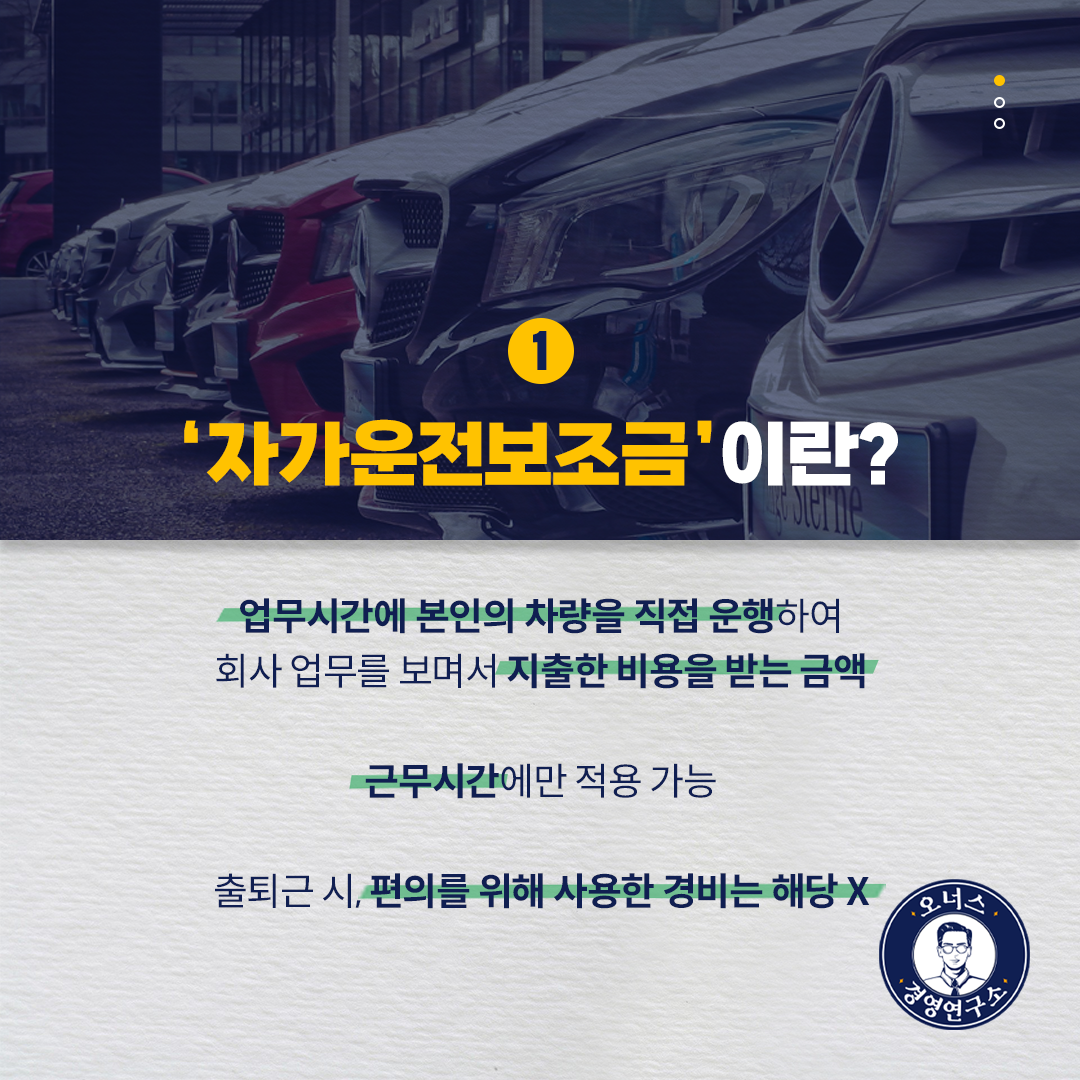
먼저 자가운전보조금에 대해 자세히 알아보겠습니다.
회사 업무 시간에 본인의 차량을 직접 운행하여 회사 업무를 보면서 지출한 비용을 받는 금액으로
대표적으로 유류대, 통행료, 주차비 등이 있습니다.
근무시간 및 업무시간에만 해당이 되며
자신의 편의를 위해 출퇴근 시 사용할 경우에는 해당 되지 않습니다.
반드시 업무 수행을 했을 때만 해당됩니다.
" 비과세? "
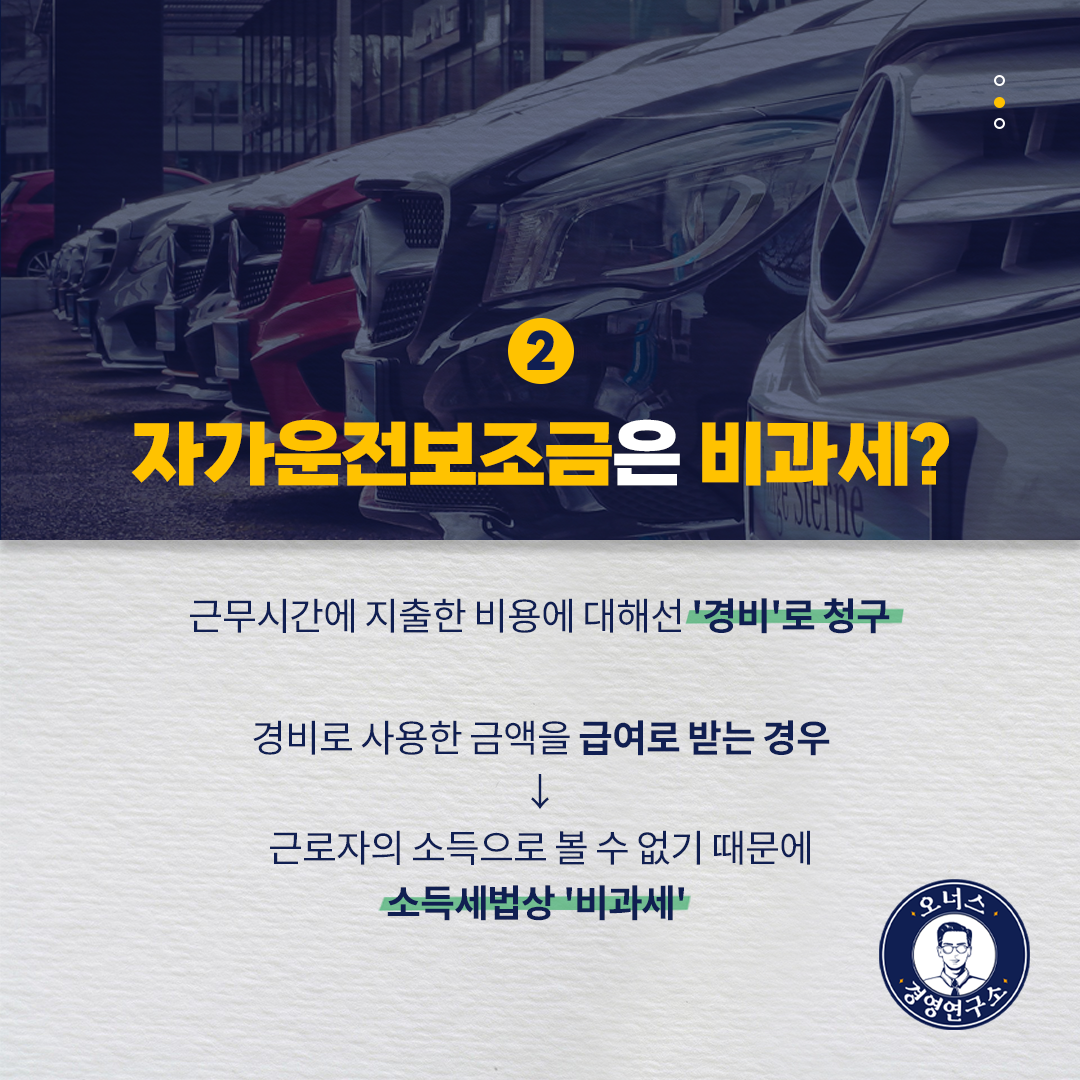
근무 및 업무 수행으로 인해 해당 시간 동안 지출한 비용에 대해서는 경비로 청구합니다.
많은 회사들은 이러한 경비로 청구된 금액을 급여로 돌려주고 있는 데
이러한 경우 근로자의 소득으로 볼 수 없기 때문에 소득세법상 '비과세'로 처리 됩니다.
다만 모든 상황에서 비과세가 아닌 해당 조건을 만족해야 합니다.
" 비과세 제한 및 조건 "
비과세 한도는 월 20만원까지 적용되며
20만원이 초과하게 되면 비과세가 아닌 과세로 처리 됩니다.
시내 출장과 관련한 주차비, 통행료, 유류대 등의 여비를 별도로 회사로부터 지급 받을 경우
시내 출장에서 발생된 여비는 실비변상적인 급여로 비과세 처리 되지만
자가운전보조금 항목은 비과세 혜택을 받을 수 없습니다.
그러나 시외 출장시 소요된 여비 경비 처리는 비과세로 처리 가능합니다.
시외 출장 / 시내 출장에 대해서 받을 수 있는 혜택이 다르기 때문에 정확히 확인해보시기 바랍니다.
또한 명의도 중요합니다.
운행한 차량이 본인 소유의 차량이여야 하며
이러한 경우 본인과 본인 배우자의 부부 공동명의 차량도 가능합니다.
원래 공동명의소유 차량은 비과세 적용이 불가하지만 부부라면 비과세 적용을 받을 수 있습니다.
과세 / 비과세에 대한 부분을 다루기 때문에
세무와 관련이 있으므로 보조금에 대해 진행하실 경우 정확히 진행하셔야 합니다.
저희 오너스 경영연구소는
기업을 운영하시면서 도움이 필요하신
세무, 노무, 법무 등의 분야에 대해
다양한 서비스 및 각 기업의 상황에 맞는 맞춤형 솔루션을 제공해드리고 있습니다.
궁금하시거나 도움이 필요하신 사항이 있으시다면
망설이지 말고 언제든지 편하게 문의 해주시기 바랍니다.
지금까지 오너스 경영연구소였습니다. 읽어주셔서 감사합니다.


